Domain w124-ersatzteile.de kaufen?
Wir ziehen mit dem Projekt
w124-ersatzteile.de um.
Sind Sie am Kauf der Domain
w124-ersatzteile.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain w124-ersatzteile.de kaufen?
Was ist der zahllast?
Der Begriff "Zahllast" bezieht sich auf die Steuerschuld einer Person oder eines Unternehmens gegenüber dem Finanzamt. Es handelt sich um den Betrag, den man an das Finanzamt zahlen muss, um seine Steuerschuld zu begleichen. Die Zahllast ergibt sich aus der Berechnung der Steuern, die auf Einkommen, Gewinne oder andere steuerpflichtige Einnahmen anfallen. Sie ist somit ein wichtiger Bestandteil der Steuererklärung und muss fristgerecht beglichen werden, um eventuelle Sanktionen zu vermeiden. In vielen Ländern gibt es verschiedene Regelungen und Fristen zur Berechnung und Zahlung der Zahllast. **
Was bedeutet Umsatzsteuer zahllast?
"Was bedeutet Umsatzsteuer zahllast?" bezieht sich auf die Verpflichtung eines Unternehmens, die Umsatzsteuer, die es auf seine Produkte oder Dienstleistungen erhebt, an das Finanzamt abzuführen. Die Umsatzsteuer zahllast entsteht, wenn die Summe der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, höher ist als die Umsatzsteuer, die es selbst von seinen Lieferanten gezahlt hat. In diesem Fall muss das Unternehmen die Differenz an das Finanzamt abführen. Die Umsatzsteuer zahllast ist somit ein wichtiger Aspekt der Buchhaltung und Steuererklärung eines Unternehmens. **

Ähnliche Suchbegriffe für Zahllast
Top-Angebote
Produkte zum Begriff Zahllast:
-
Herner, Anton: Kfz-Elektrik, ElektronikKfz-Elektrik, Elektronik , Die Systeme moderner Kfz-Fahrzeuge erfahren einen zunehmenden Grad der Vernetzung. Die verschiedenen Themenbereiche dieses Fachbuchs sind dem aktuellen Stand der Technik angepasst und an der betrieblichen Praxis orientiert. Dieses Buch deckt die elektrischen und elektronischen Systeme des Kfz-Techniker-Handwerks ab und bietet somit ein umfangreiches Nachschlagewerk. Folgende Themen werden behandelt: Datenbussysteme Bordnetzmanagement und -strukturen Elektronische Motor- und Getriebesteuerung Elektrische und elektrifizierte Antriebe Fahrdynamische Regelsysteme Lichtsysteme Elektronische Einparkhilfen Systeme der Sicherheits- und Komfortelektronik Integrierte Fahrerinformations- und Assistenzsysteme Autonomes Fahren Elektrische Grundlagen und Grundgrößen Schaltpläne Messwerterfassung mit dem Multimeter Messen mit dem Oszilloskop Grundlagen der digitalen Signalübertragung Steuern und Regeln Sensoren und Aktoren , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 202302, Produktform: Leinen, Titel der Reihe: Die Meisterprüfung##, Autoren: Herner, Anton~Riehl, Hans-Jürgen, Abbildungen: zahlreiche Abbildungen, Keyword: 12-Volt-Bordnetz; Airbag; Aktor; Alternative Antriebe; Autonomes Fahren; Bordnetzmanagement; Bordnetzstrukturen; Brennstoffzellenantrieb; CAN-Bus; Datenaustausch Kfz; Datenbus; Diebstahlschutz; Digitale Signalübertragung; Elektrische Grundgrößen; Elektrische Grundlagen; Elektronische Einparkhilfe; Elektronische Getriebesteuerung; Elektronische Motorsteuerung; Fahrdynamische Regelsysteme; Fahrerassistenzsysteme; Fahrzeugbatterie; Fahrzeuggenerator; FlexRay; Hochvoltsysteme; Hybridsysteme; Komfortelektronik; LIN-Bus; Lambda-Regelung; Lichtsysteme; MOST-Bus; Messwerterfassung; Multimeter; Navigationssystem; On-Board-Diagnose; Oszilloskop; Reedkontakt; Reifendruckkontrollsysteme, Fachschema: Elektrik~Elektronik / Auto~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Technologie, Fachkategorie: Wartung und Instandhaltung von Fahrzeugen und Handbuch~Maschinenbau und Werkstoffe~Technologie, allgemein, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Kfz-Handwerk, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 826, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 245, Breite: 184, Höhe: 42, Gewicht: 1903, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 24606979,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist die zahllast?
Die Zahllast ist der Betrag, den eine Person oder ein Unternehmen an Steuern oder anderen finanziellen Verpflichtungen zu einem bestimmten Zeitpunkt schuldet. Sie ergibt sich aus Einkommensteuern, Umsatzsteuern, Sozialversicherungsbeiträgen und anderen Abgaben, die an den Staat oder andere Institutionen gezahlt werden müssen. Die Zahllast kann je nach Einkommenshöhe, Steuersatz und anderen Faktoren variieren. Es ist wichtig, die Zahllast korrekt zu berechnen und fristgerecht zu begleichen, um rechtliche Konsequenzen zu vermeiden. Unternehmen müssen ihre Zahllast regelmäßig überwachen und sicherstellen, dass sie ausreichend liquide Mittel haben, um ihre Verpflichtungen zu erfüllen. **
-
Was ist eine zahllast Rechnungswesen?
Eine Zahllast im Rechnungswesen bezieht sich auf die Verbindlichkeiten eines Unternehmens gegenüber Lieferanten oder anderen Gläubigern. Es handelt sich um offene Rechnungsbeträge, die noch nicht beglichen wurden. Die Zahllast wird in der Bilanz als Verbindlichkeit ausgewiesen und ist somit ein wichtiger Bestandteil der finanziellen Gesamtsituation eines Unternehmens. Die genaue Höhe der Zahllast kann durch regelmäßige Buchführung und Kontrolle der offenen Posten ermittelt werden. Eine genaue Kenntnis der Zahllast ist entscheidend für die Liquiditätsplanung und das Cashflow-Management eines Unternehmens. **
-
Wann wird die zahllast ermittelt?
Die Zahllast wird in der Regel am Ende des Geschäftsjahres ermittelt, wenn alle Einnahmen und Ausgaben des Unternehmens berücksichtigt wurden. Dabei werden alle steuerlich relevanten Beträge wie Umsatzsteuer, Gewerbesteuer und Einkommensteuer einbezogen. Die genaue Berechnung erfolgt anhand der steuerlichen Vorschriften und kann je nach Unternehmensform und -aktivitäten variieren. Es ist wichtig, die Zahllast rechtzeitig zu ermitteln, um eventuelle Steuernachzahlungen oder -erstattungen korrekt zu planen und zu berücksichtigen. Unternehmen sollten daher regelmäßig ihre Finanzdaten überprüfen und gegebenenfalls Anpassungen vornehmen, um unerwartete Steuerbelastungen zu vermeiden. **
-
Wie berechnet sich die zahllast?
Die Zahllast berechnet sich in der Regel aus dem zu versteuernden Einkommen einer Person oder eines Unternehmens. Dazu werden alle Einnahmen wie beispienlsweise Gehälter, Mieteinnahmen oder Gewinne aus Selbstständigkeit zusammengezählt und von diesen werden dann alle abzugsfähigen Ausgaben wie Werbungskosten, Sonderausgaben oder Betriebsausgaben abgezogen. Das Ergebnis ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der Steuersatz ermittelt, der auf das Einkommen angewendet wird, um die Zahllast zu berechnen. Es gibt verschiedene Steuerarten wie Einkommensteuer, Körperschaftsteuer oder Umsatzsteuer, die jeweils unterschiedlich berechnet werden. **


Wann spricht man von zahllast?
Man spricht von Zahllast, wenn ein Unternehmen oder eine Person Steuern zahlen muss, die aufgrund von Einkommen, Gewinnen oder anderen steuerpflichtigen Ereignissen fällig sind. Die Zahllast ergibt sich aus der Differenz zwischen der Steuerschuld und den bereits geleisteten Steuervorauszahlungen oder -abzügen. Sie wird in der Regel am Ende des Steuerjahres berechnet und muss bis zum Fälligkeitstermin beglichen werden. Die Höhe der Zahllast hängt von verschiedenen Faktoren wie Einkommenshöhe, Steuersatz und steuerlichen Abzügen ab. **
Wie bucht man die zahllast?
Um die Zahllast zu buchen, müssen zunächst alle relevanten Informationen über die zu zahlende Summe und den entsprechenden Geschäftsvorfall vorliegen. Anschließend wird die Zahllast in der Buchhaltung erfasst, indem ein entsprechender Buchungssatz erstellt wird. Dieser Buchungssatz wird dann in das Buchhaltungssystem eingetragen und die Zahllast wird somit verbucht. Es ist wichtig, dass alle Buchungen ordnungsgemäß dokumentiert und nachvollziehbar sind, um die Transparenz und Genauigkeit der Buchhaltung zu gewährleisten. Abschließend sollten die Buchungen regelmäßig überprüft und bei Bedarf korrigiert werden, um eventuelle Fehler zu vermeiden. **
Top-Angebote
Produkte zum Begriff Zahllast:
-
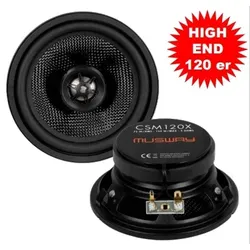
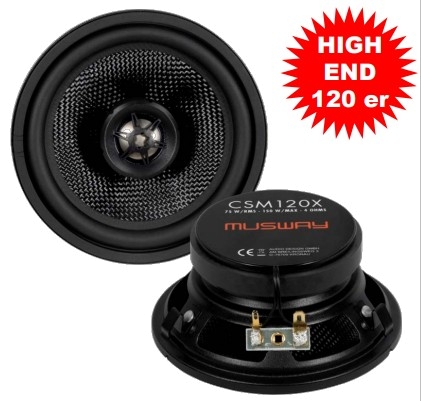
CSM120X W124CSM120X W124, 12 cm High End 2 Wege Koax Lautsprecher, Speziell für Mercedes Benz W124, 75 / 150 Watt RMS / Max., Impedanz 4 Ω, High End Glasfiber Verbund Membrane, Speziell entwickelte extra große Spider fürmehr Membranhub., 20 mm Neodymhochtöner aus speziellem Aluminium mit Beschichtung, Frequenzgang 60-22.000Hz, Einbautiefe: 4,9 cm • , inbauöffnung: 11,0 cm98,01 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Q-W124 Aktives Soundsystem für Mercedes-Benz W124Q-W124 Aktives Soundsystem für Mercedes-Benz W124 Beschreibung: Der Mercedes-Benz W124 gilt als eines der robustesten Autos überhaupt und hat sich mittlerweile als Kult-Youngtimer etabliert, wenn auch die original verbauten Lautsprecher nach über 30 Jahren durchaus mal ersetzt werden müssen. Hierzu hat ESX das Soundsystem-Bundle Q-W124 aufgelegt, welches neben den Lautsprechern QXE120 auch die Zweikanalendstufe QS-TWO-ISO enthält, die dank moderner Digitaltechnik so winzig ausfällt, dass sie neben den schon nicht gerade mächtigen Koaxen wirklich sehr kompakt aussieht. Die kompakte Bauform ermöglicht zudem die Installation direkt beim im Armaturenbrett. Damit der Montageaufwand minimal wird – und natürlich völlig „zerstörungsfrei“ ohne Eingriffe ins Fahrzeug – gibt es beim Q-W124-Bundle noch den passenden ISO-Kabelsatz sowie die passenden Lautsprecher-Anschlussadapter dazu. &nbs...269,00 €*Versand: 13,99 €Sichere Weiterleitung zum Anbieter
-
Herner, Anton: Kfz-Elektrik, ElektronikKfz-Elektrik, Elektronik , Die Systeme moderner Kfz-Fahrzeuge erfahren einen zunehmenden Grad der Vernetzung. Die verschiedenen Themenbereiche dieses Fachbuchs sind dem aktuellen Stand der Technik angepasst und an der betrieblichen Praxis orientiert. Dieses Buch deckt die elektrischen und elektronischen Systeme des Kfz-Techniker-Handwerks ab und bietet somit ein umfangreiches Nachschlagewerk. Folgende Themen werden behandelt: Datenbussysteme Bordnetzmanagement und -strukturen Elektronische Motor- und Getriebesteuerung Elektrische und elektrifizierte Antriebe Fahrdynamische Regelsysteme Lichtsysteme Elektronische Einparkhilfen Systeme der Sicherheits- und Komfortelektronik Integrierte Fahrerinformations- und Assistenzsysteme Autonomes Fahren Elektrische Grundlagen und Grundgrößen Schaltpläne Messwerterfassung mit dem Multimeter Messen mit dem Oszilloskop Grundlagen der digitalen Signalübertragung Steuern und Regeln Sensoren und Aktoren , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 202302, Produktform: Leinen, Titel der Reihe: Die Meisterprüfung##, Autoren: Herner, Anton~Riehl, Hans-Jürgen, Abbildungen: zahlreiche Abbildungen, Keyword: 12-Volt-Bordnetz; Airbag; Aktor; Alternative Antriebe; Autonomes Fahren; Bordnetzmanagement; Bordnetzstrukturen; Brennstoffzellenantrieb; CAN-Bus; Datenaustausch Kfz; Datenbus; Diebstahlschutz; Digitale Signalübertragung; Elektrische Grundgrößen; Elektrische Grundlagen; Elektronische Einparkhilfe; Elektronische Getriebesteuerung; Elektronische Motorsteuerung; Fahrdynamische Regelsysteme; Fahrerassistenzsysteme; Fahrzeugbatterie; Fahrzeuggenerator; FlexRay; Hochvoltsysteme; Hybridsysteme; Komfortelektronik; LIN-Bus; Lambda-Regelung; Lichtsysteme; MOST-Bus; Messwerterfassung; Multimeter; Navigationssystem; On-Board-Diagnose; Oszilloskop; Reedkontakt; Reifendruckkontrollsysteme, Fachschema: Elektrik~Elektronik / Auto~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Technologie, Fachkategorie: Wartung und Instandhaltung von Fahrzeugen und Handbuch~Maschinenbau und Werkstoffe~Technologie, allgemein, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Kfz-Handwerk, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 826, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 245, Breite: 184, Höhe: 42, Gewicht: 1903, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 24606979,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der zahllast?
Der Begriff "Zahllast" bezieht sich auf die Steuerschuld einer Person oder eines Unternehmens gegenüber dem Finanzamt. Es handelt sich um den Betrag, den man an das Finanzamt zahlen muss, um seine Steuerschuld zu begleichen. Die Zahllast ergibt sich aus der Berechnung der Steuern, die auf Einkommen, Gewinne oder andere steuerpflichtige Einnahmen anfallen. Sie ist somit ein wichtiger Bestandteil der Steuererklärung und muss fristgerecht beglichen werden, um eventuelle Sanktionen zu vermeiden. In vielen Ländern gibt es verschiedene Regelungen und Fristen zur Berechnung und Zahlung der Zahllast. **
-
Was bedeutet Umsatzsteuer zahllast?
"Was bedeutet Umsatzsteuer zahllast?" bezieht sich auf die Verpflichtung eines Unternehmens, die Umsatzsteuer, die es auf seine Produkte oder Dienstleistungen erhebt, an das Finanzamt abzuführen. Die Umsatzsteuer zahllast entsteht, wenn die Summe der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, höher ist als die Umsatzsteuer, die es selbst von seinen Lieferanten gezahlt hat. In diesem Fall muss das Unternehmen die Differenz an das Finanzamt abführen. Die Umsatzsteuer zahllast ist somit ein wichtiger Aspekt der Buchhaltung und Steuererklärung eines Unternehmens. **
-
Was ist die zahllast?
Die Zahllast ist der Betrag, den eine Person oder ein Unternehmen an Steuern oder anderen finanziellen Verpflichtungen zu einem bestimmten Zeitpunkt schuldet. Sie ergibt sich aus Einkommensteuern, Umsatzsteuern, Sozialversicherungsbeiträgen und anderen Abgaben, die an den Staat oder andere Institutionen gezahlt werden müssen. Die Zahllast kann je nach Einkommenshöhe, Steuersatz und anderen Faktoren variieren. Es ist wichtig, die Zahllast korrekt zu berechnen und fristgerecht zu begleichen, um rechtliche Konsequenzen zu vermeiden. Unternehmen müssen ihre Zahllast regelmäßig überwachen und sicherstellen, dass sie ausreichend liquide Mittel haben, um ihre Verpflichtungen zu erfüllen. **
-
Was ist eine zahllast Rechnungswesen?
Eine Zahllast im Rechnungswesen bezieht sich auf die Verbindlichkeiten eines Unternehmens gegenüber Lieferanten oder anderen Gläubigern. Es handelt sich um offene Rechnungsbeträge, die noch nicht beglichen wurden. Die Zahllast wird in der Bilanz als Verbindlichkeit ausgewiesen und ist somit ein wichtiger Bestandteil der finanziellen Gesamtsituation eines Unternehmens. Die genaue Höhe der Zahllast kann durch regelmäßige Buchführung und Kontrolle der offenen Posten ermittelt werden. Eine genaue Kenntnis der Zahllast ist entscheidend für die Liquiditätsplanung und das Cashflow-Management eines Unternehmens. **
Ähnliche Suchbegriffe für Zahllast
-
Wann wird die zahllast ermittelt?
Die Zahllast wird in der Regel am Ende des Geschäftsjahres ermittelt, wenn alle Einnahmen und Ausgaben des Unternehmens berücksichtigt wurden. Dabei werden alle steuerlich relevanten Beträge wie Umsatzsteuer, Gewerbesteuer und Einkommensteuer einbezogen. Die genaue Berechnung erfolgt anhand der steuerlichen Vorschriften und kann je nach Unternehmensform und -aktivitäten variieren. Es ist wichtig, die Zahllast rechtzeitig zu ermitteln, um eventuelle Steuernachzahlungen oder -erstattungen korrekt zu planen und zu berücksichtigen. Unternehmen sollten daher regelmäßig ihre Finanzdaten überprüfen und gegebenenfalls Anpassungen vornehmen, um unerwartete Steuerbelastungen zu vermeiden. **
-
Wie berechnet sich die zahllast?
Die Zahllast berechnet sich in der Regel aus dem zu versteuernden Einkommen einer Person oder eines Unternehmens. Dazu werden alle Einnahmen wie beispienlsweise Gehälter, Mieteinnahmen oder Gewinne aus Selbstständigkeit zusammengezählt und von diesen werden dann alle abzugsfähigen Ausgaben wie Werbungskosten, Sonderausgaben oder Betriebsausgaben abgezogen. Das Ergebnis ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der Steuersatz ermittelt, der auf das Einkommen angewendet wird, um die Zahllast zu berechnen. Es gibt verschiedene Steuerarten wie Einkommensteuer, Körperschaftsteuer oder Umsatzsteuer, die jeweils unterschiedlich berechnet werden. **
-
Wann spricht man von zahllast?
Man spricht von Zahllast, wenn ein Unternehmen oder eine Person Steuern zahlen muss, die aufgrund von Einkommen, Gewinnen oder anderen steuerpflichtigen Ereignissen fällig sind. Die Zahllast ergibt sich aus der Differenz zwischen der Steuerschuld und den bereits geleisteten Steuervorauszahlungen oder -abzügen. Sie wird in der Regel am Ende des Steuerjahres berechnet und muss bis zum Fälligkeitstermin beglichen werden. Die Höhe der Zahllast hängt von verschiedenen Faktoren wie Einkommenshöhe, Steuersatz und steuerlichen Abzügen ab. **
-
Wie bucht man die zahllast?
Um die Zahllast zu buchen, müssen zunächst alle relevanten Informationen über die zu zahlende Summe und den entsprechenden Geschäftsvorfall vorliegen. Anschließend wird die Zahllast in der Buchhaltung erfasst, indem ein entsprechender Buchungssatz erstellt wird. Dieser Buchungssatz wird dann in das Buchhaltungssystem eingetragen und die Zahllast wird somit verbucht. Es ist wichtig, dass alle Buchungen ordnungsgemäß dokumentiert und nachvollziehbar sind, um die Transparenz und Genauigkeit der Buchhaltung zu gewährleisten. Abschließend sollten die Buchungen regelmäßig überprüft und bei Bedarf korrigiert werden, um eventuelle Fehler zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.